

2026 年上半年中国磷肥市场最重要的变化,是出口和内需调换了位置。3 月中旬出口管控落地后,磷肥出口量掉得很快;同一时间,国内表观消费量在往上走。对上游磷矿来说,下游需求并没有跟着出口一起消失,只是换了个出口方向。
一、出口:管控落地后,量掉得很快
2026 年 3 月 14 日起,国内对农用磷肥及含磷复合肥实施阶段性出口管控,覆盖磷酸一铵(MAP)、磷酸二铵(DAP)、过磷酸钙和农用含磷复合肥,按“零报检、零审批、零放行”执行。政策效果在月度数据上体现得很直接:磷酸二铵 2026 年至今只在 1 月、2 月和 6 月有零星出口记录,7 月出口量为零。
据卓创资讯《1-7 月出口:化肥产业链氮肥出口增加,磷肥出口减少》(2026 年 9 月 2 日)与海关数据,1–7 月中国磷酸一铵累计出口 11.30 万吨,同比减少 48.79 万吨,降幅 81.19%;磷酸二铵累计出口 7.39 万吨,同比减少 150.94 万吨,降幅 95.33%。
这轮管控到 8 月 31 日按期到期,9 月 1 日起恢复常态化出口申报,但放开后仍采用“许可证 + 年度配额”的管理模式。磷肥出口 9 月 1 日恢复申报:从半年管控到“许可证+年度配额” 对配额分配逻辑、退税归零和法定检验三道门槛拆得更细。
二、内需接棒,磷矿需求没有塌
出口通道关掉的同时,国内消费在补位。同一组海关口径数据里,7 月磷酸一铵表观消费量 96.51 万吨,同比增 34.81%;1–7 月累计 666.29 万吨,同比增 9.59%。磷酸二铵的增幅更大,7 月表观消费量 90.58 万吨,同比增 266.53%。
港口库存是另一个佐证。截至 7 月底,国内磷酸一铵主要港口库存为零,磷酸二铵主要港口库存 2.95 万吨,同比减少 22.05 万吨,降幅 88.20%。货没有堆在港口等船,转去了国内市场。
对磷矿采购方来说,这组数字的意义在于:下游开工的底盘还在,矿价能稳住的基础来自内需,而不是来自出口。判断后续走势时,国内磷铵开工率比出口配额更值得盯。
三、中东高品位矿的性价比逻辑
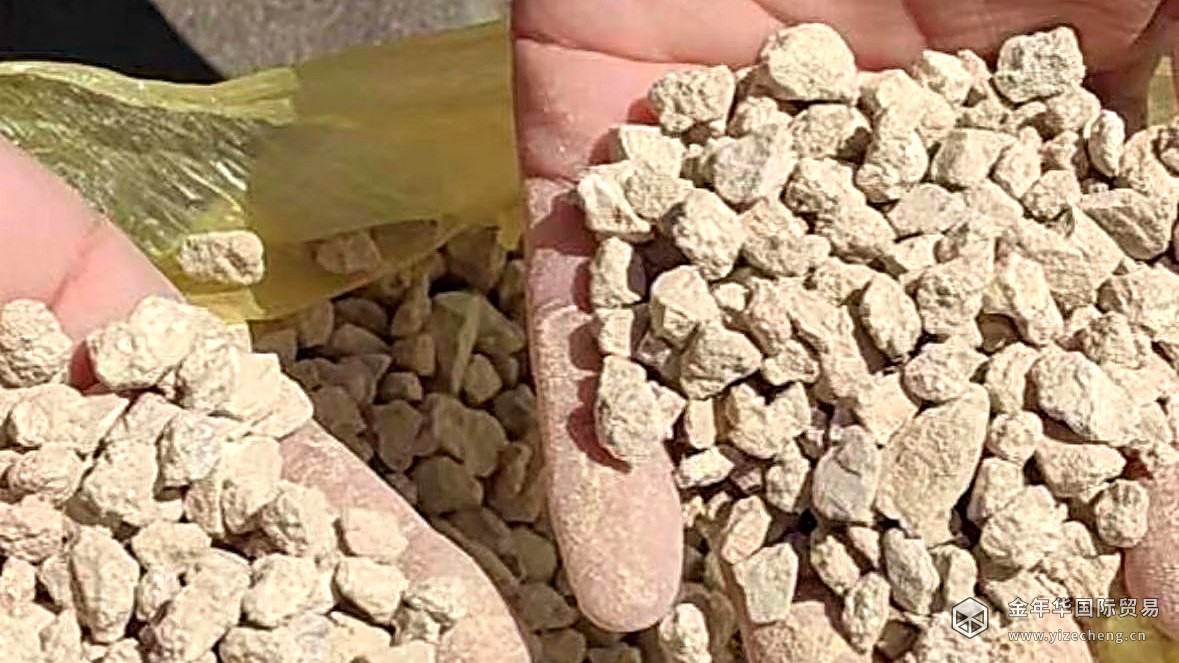
国内磷矿的资源结构决定了进口高品位矿一直有位置。我国磷矿近 90.8% 属中低品位,平均品位只有 17%–18%,在产矿山普遍面临品位下降、选矿成本上升。要稳定拿到 P₂O₅ 30% 以上的料,进口是绕不开的一条路。
中东货源的优势来自两点:品位稳定、杂质谱相对可控。约旦、埃及的沉积型磷块岩在国内工厂的配矿体系里磨合多年,工艺适配性比新货源更容易验证。今年还多了一层变化,国内把 P₂O₅≥30% 的高品位矿列为战略资源、原则上不鼓励原矿出口,进口高品位矿的稀缺性会更加明显,这一点在 高品位磷矿禁外销后,进口采购如何调整货源与议价 里有更完整的展开。
性价比要按到厂全口径算。品位差一个档,报价差一截,但杂质、水分、粒度分布和运费会把结论翻过来。磷矿不止一种:岩磷、沉积磷块岩和品位分级到底怎么看 给过一套比价思路:别只比 P₂O₅ 一个数字。
四、采购端接下来盯什么
- 配额与许可证细则。它决定 9 月之后出口能放到什么量级,进而影响磷肥企业的开工节奏。
- 四季度实际发货数据。恢复申报只是报检通关,订单洽谈、集港、装船还有周期,行业普遍判断大规模发货要到 10 月中下旬才集中释放。
- 硫磺与磷矿石两条价格线。硫磺决定成本,矿价决定边际产能能不能开,两者共同决定磷肥企业的开工意愿。
- 国内消费能否延续。上半年表观消费的增长是矿价的主要支撑,这条线一旦走弱,出口配额的对冲作用有限。
结论
上半年磷肥出口的量确实掉下来了,但磷矿需求没有跟着塌,原因是国内消费接了棒。对进口高品位矿的采购方来说,短期该盯的重点落在国内开工率、磷矿石价格和硫磺价格上,出口配额本身的影响要慢得多。出口恢复是慢变量,报价和海运费才是快变量。