

海关统计显示,2026 年 8 月中国磷矿石进口量回升至 11.6 万吨,比 7 月的极低基数增长 563.2%,进口均价同步回升到 94.6 美元/吨。数字看起来增幅惊人,但如果把它放进更长的时间轴里看,8 月的量仍然只有上半年月均水平的一半左右。真正值得采购方留意的不是环比涨幅,而是另一个指标:埃及与约旦两个来源国,合计占到 8 月进口量的 98.3%。
一、环比增五倍多,但绝对量仍是低位修复
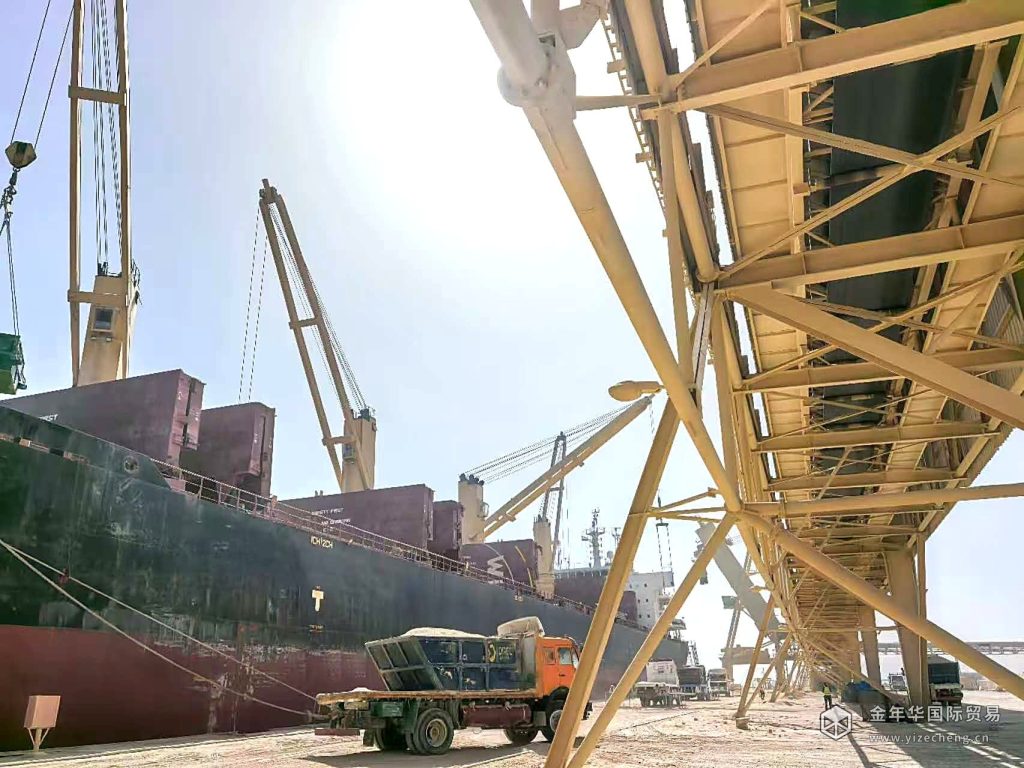
7 月受磷酸肥出口暂停影响,磷矿石进口一度接近停滞,当月基数只有约 1.75 万吨,因此 8 月的 11.6 万吨有很强的基数效应。上半年中国累计进口磷矿石 99.82 万吨,月均约 16.6 万吨,也就是说 8 月的进口量尚未恢复到正常月份的水平。
分形态看,未碾磨磷矿石进口 6.04 万吨,已碾磨磷矿石进口 5.56 万吨,两者接近各占一半。这个结构对应两类完全不同的加工需求:块矿、原矿主要进磷肥与黄磷装置,研磨粉矿则更多进入精细磷酸盐与新能源材料环节。
按注册地看,未碾磨矿有 4.60 万吨流向湖北,占该形态进口量的 76%,均价约 93 美元/吨;广西以 0.83 万吨、占比 14% 排在第二,均价约 88 美元/吨。已碾磨矿则高度集中在江苏,单一注册地进口 5.43 万吨,均价约 98 美元/吨。湖北接块矿、江苏接粉矿,这条分工线在过去几个月里相当稳定,也说明进口矿的落地加工环节并没有向更多省份扩散。
价格端的变化与量同步。8 月进口均价从 7 月的低位回升到 94.6 美元/吨,涨幅约 12%。隆众资讯 2026 年 9 月 20 日发布的进口分析给出的整体进口均价是 95 美元/吨,与海关口径基本吻合。均价回升说明下游对高品位矿石的刚性需求仍在,买方压价的空间比 7 月收窄。
二、来源高度集中:埃及与约旦合计占 98.3%
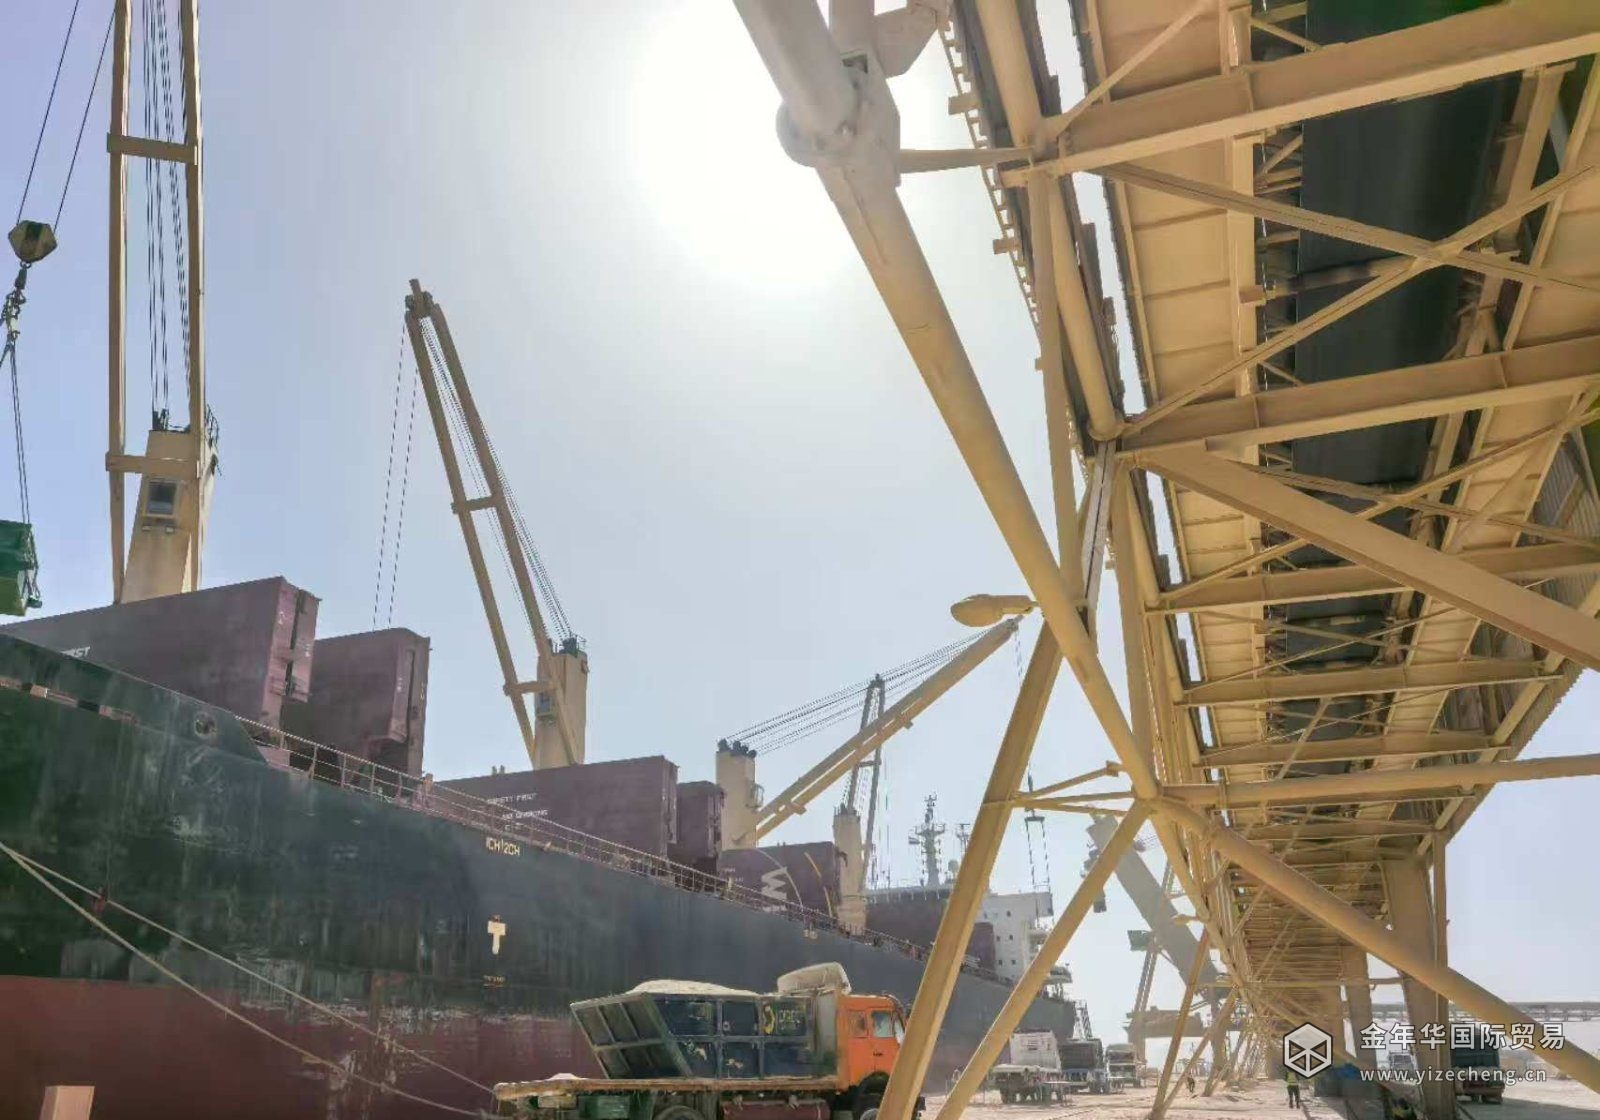
8 月的数据里,其他来源国几乎全部退出。巴基斯坦只有 2000 吨的边际补充,均价 95.8 美元/吨;哈萨克斯坦从 7 月的 2000 吨降至零;秘鲁、摩洛哥、黎巴嫩当月进口均为零。
把这条曲线和 5 月以来的政策变化放在一起,逻辑就很清楚。2026 年 5 月,埃及石油和矿产资源部宣布不再签署新的磷矿石出口合同,既有合同继续执行。政策公布后,6 月自约旦的进口量一度大幅上升,作为埃及货的替代;8 月约旦供应恢复,但埃及 2027 年的出口政策仍不明朗。
对国内采购方来说,98.3% 的集中度意味着两件事。第一,埃及磷矿或约旦磷矿任何一侧出现装运延误、品质波动或政策调整,短期内几乎没有同等规模的替代货源可以顶上。第二,第二梯队来源国目前都停留在零星补充的状态,无论是巴基斯坦的低量供应,还是秘鲁、摩洛哥的零进口,都不足以构成实际可用的备选方案。
这也解释了为什么今年关于”来源多元化”的讨论明显变多。多元化不是简单地把订单分散到更多国家,而是要提前完成矿源考察、化验比对、小批量试烧和大货配比验证。这些动作都需要周期,等供应真的中断再启动,往往来不及。
三、9 月与四季度:三个需要盯住的变量
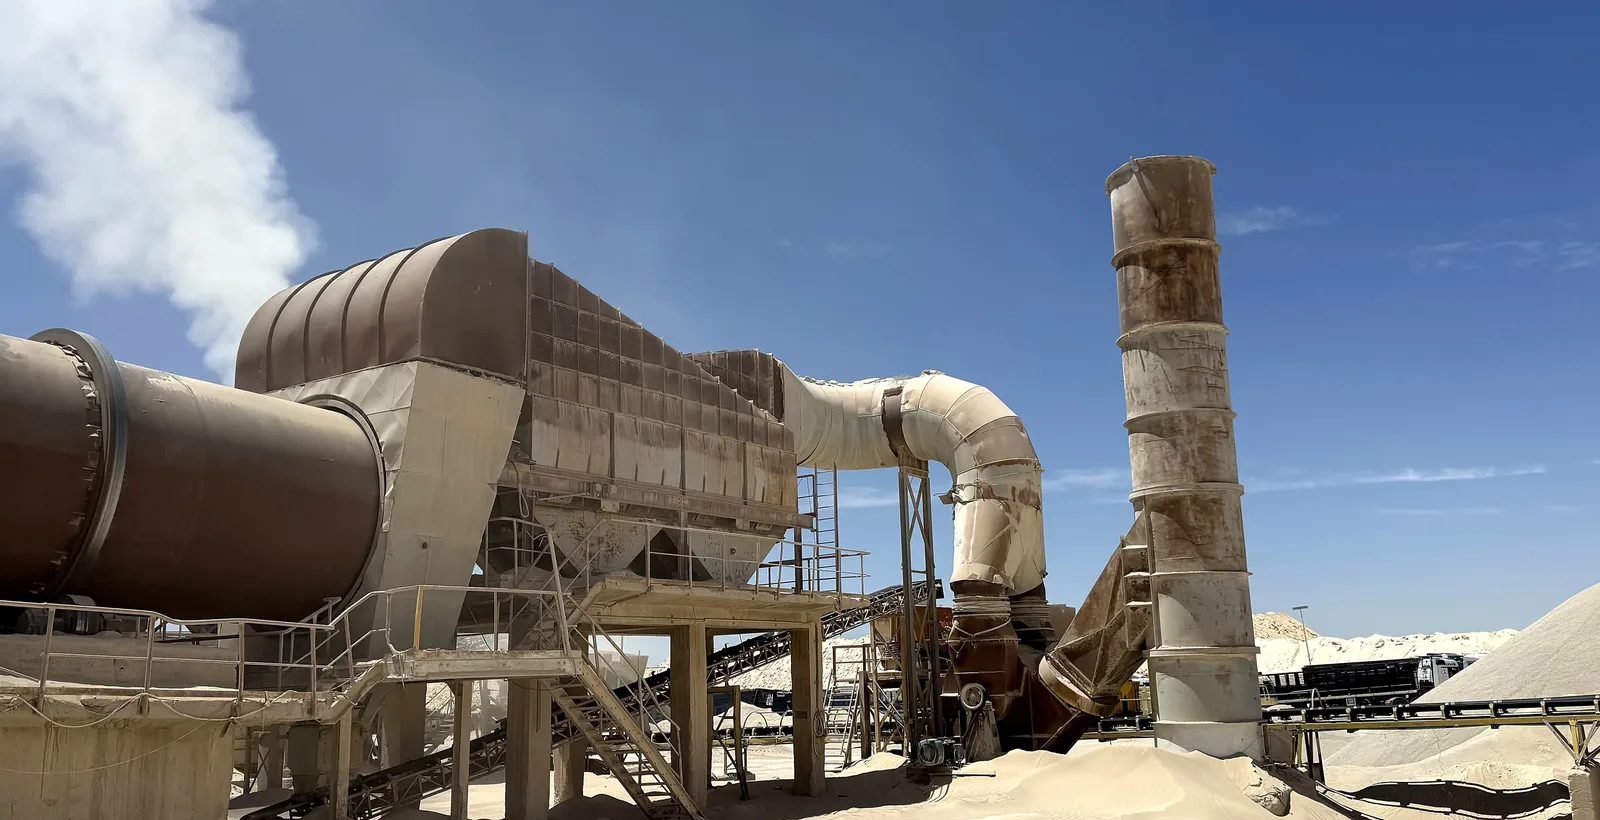
隆众资讯在上述分析中判断,2026 年 9 月国内磷矿石进口量将延续低量态势,与 8 月基本持平。压制因素主要来自下游:磷肥及磷酸盐企业开工负荷下调,磷矿石采购需求收窄,进口商普遍缺席市场,9 月进口均价预计在 90 至 95 美元/吨区间震荡。
第一个变量是下游复产节奏。当前处在既无春耕、也无冬储的淡季,秋季备肥尚未形成集中采购。磷酸肥出口自 9 月 1 日起恢复常态化申报,8 月出口量已经出现 6.1 万吨的”破冰”水平,其中湖北出口 2.6 万吨。出口订单能否在四季度持续放量,直接决定磷矿石的采购强度。
第二个变量是硫磺价格。硫磺处在近二十年高位,是磷酸、磷铵成本的主要压力源,也是本轮下游开工率偏低的直接原因之一。硫磺价格能否松动,被普遍视为进口矿市场企稳的关键前提。
第三个变量是埃及 2027 年的出口政策方向。如果进一步收紧,中国进口矿将更依赖约旦,或者被迫转向摩洛哥等新渠道。货源结构的这次调整不会在几周内完成,但方向已经比上半年清晰。
综合来看,8 月的数据更像是一次从极低基数上的修复,而不是需求旺季的真正启动。对采购方而言,短期可以按需补库、不必追高;中期则需要把来源国集中度当作一项独立的采购风险来管理。产品中心现有埃及与约旦两个主流矿源的规格与指标可作对照,便于在两条供应线之间做比价与配比。
数据来源:海关总署统计(经 SMM 上海金属市场整理);隆众资讯 2026 年 9 月 20 日《供需双弱延续,磷矿石进口低量格局难改》。文中价格均为进口均价与市场公开报价,不含各企业实际成交条件。