

报价单上的“矿价”,其实不是一个东西
采购比价最容易翻车的地方,是把两份不同术语的报价直接相减。一家报 FOB,另一家报 CIF,中间差的那一截是海运、保险和一段风险责任。不拆开看,判断不出谁真的便宜。
算具体账目的部分见《进口磷矿到岸成本怎么算:从 85 美元/吨到港,运费和汇率吃掉多少》,这篇只讲术语本身:各自承担什么、风险在哪一刻转移,以及一份能直接套用的费用清单。
三个术语,四条责任线
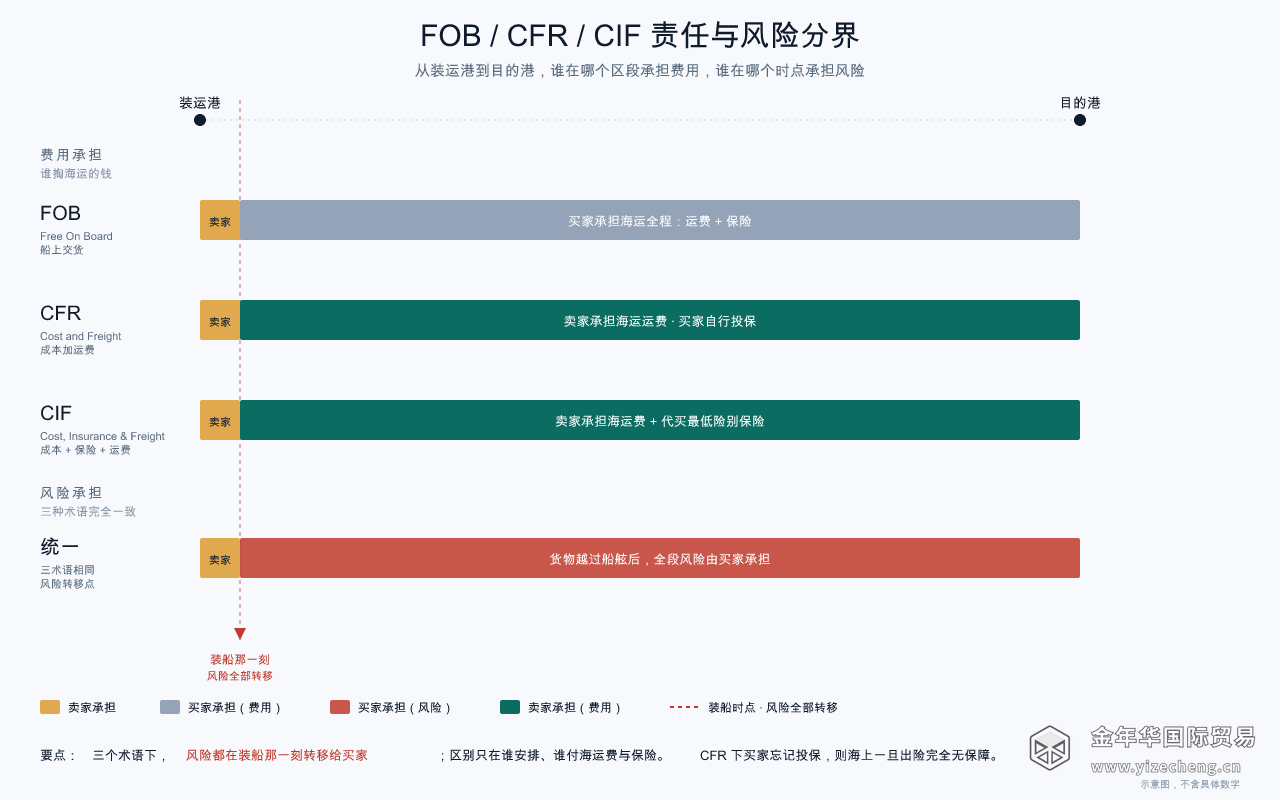
FOB、CFR、CIF 都只适用于海运和内河运输。区别可以拆成四个问题:谁订船、谁付运费、谁买保险、风险在哪一刻从卖家转移到买家。前三条管钱,第四条管“出事了谁承担”。只盯着前三条的人,容易在第四条上吃亏。
- FOB(Free On Board,船上交货):卖家负责把货装上装运港的船,此前费用和风险归卖家;装上船之后,国际运费、保险、目的港费用与全部风险一并转给买家。买家掌握物流主动权,事务量也最大。
- CFR(Cost and Freight,成本加运费):卖家比 FOB 多承担一段,负责订船并支付到目的港的运费,但不负责买保险。风险仍在装船那一刻转移。
- CIF(Cost, Insurance and Freight,成本加保险费加运费):卖家付运费,并代买最低险别的保险。风险同样在装船时转移给买家。
从 FOB 到 CFR 到 CIF,卖家承担的事务逐级增加,报价也逐级抬高。但风险转移的时点,三个术语完全一样。
风险在装船那一刻就转移了
这是三个术语的共同点,也是最反直觉的地方。CIF 听起来像是卖家要管到目的港,风险却在装船时就已经转移给买家:货物在海上灭失或损坏,损失先由买家承担,买家再凭卖家代买的保险单向保险公司索赔。
- CIF 不等于“到港才交货”。买了 CIF 也不能对运输风险撒手不管,保险险别只保最低额时,超额部分仍是敞口。
- CFR 下卖家不买保险。买家如果忘了自行投保,运输途中出险将完全没有保障,这是 CFR 最常见也最贵的疏漏。
两级成本:先算到岸,再算到厂
费用拆成两级,比价才有统一基准。
第一级:到岸成本(货物抵达目的港码头,还没进国内段)
到岸成本 = CIF 价 + 进口关税 + 进口环节增值税 + 目的港港杂费 + 检验检疫与换单费
拿到的是 FOB 或 CFR 报价,先补齐成 CIF 再往下算:CIF 价 = FOB 价 + 国际运费 + 保险费,或 CFR 价 + 保险费。这一步不能跳。
第二级:到厂成本(最终决策基准)
到厂成本 = 到岸成本 + 目的港至工厂内陆运输 + 装卸与堆存 + 资金占用成本
能拿去和国产料、和其他供应商横向比较的是到厂吨成本,不是报价单上那个裸矿价。
税怎么算:完税价格认 CIF
- 进口关税:以关税完税价格乘以适用税率,完税价格通常按 CIF 价确定。
- 进口环节增值税:以(CIF 价 + 关税)为计税基础。一般纳税人这部分进项税后续可以抵扣,做现金流测算时应扣除可抵扣部分,否则会高估资金压力。
- 实务提醒:FOB 采购同样要先把运费和保险加回成 CIF 再计税,直接拿 FOB 价算税会少算税基。
矿石品种对应的税则号列与税率逐年调整,部分品种可能适用低关税或协定税率,测算前核对当年税则。
容易漏算的隐性费用
比价出问题,多数是漏项,很少是算错。建议把下面这张清单固化成标准费用表,每次报价逐项勾选:
- 港口建设费、港杂费、码头操作费(THC)
- 目的港堆存费,以及超期后的滞箱费、滞港费。免费期一过,这一项涨得最快
- 装港与卸港的第三方检验费、水尺计重费
- 汇率折算损失(报价币种与付汇币种不一致时产生)
- 滞期费与速遣费(租船合同下的船期奖惩)
- 信用证开证费、邮电费、不符点改单费
- 资金占用成本(从付汇到货物变现或完成抵扣这段周期的利息)
- 国内段汽运或铁运、装卸、短倒费用
FOB 还是 CIF:看你的物流能力
- 选 FOB:你熟悉这条航线、能拿到更优运价,或者想自己掌控货代与保险。代价是物流事务全部压在自己身上,并且务必记得自购保险。
- 选 CIF:想要省心、供应商物流能力强、或者是急单。代价是运费里含卖家利润,保险只保最低额,出了货损理赔还要以卖家为投保人去沟通。
- 实操建议:让所有供应商统一报 CIF 到同一个目的港,先拿到可比基准,再反向拆解。哪家矿价实在、哪家运费虚高,就清楚了。
汇率:把波动算进比价表
矿石多以美元报价、人民币付汇,汇率波动会直接吃掉利润。长协采购建议在合同里约定计价币种与调价机制;现货采购可在付汇前用远期结售汇等工具对冲。做比价表时把“汇率敏感度”单独列一栏,避免账面赚钱、结汇亏钱。
比价时按这个顺序做
- 拿到报价先确认 Incoterms 版本与指定港口(2020 版与 2010 版在责任划分上有差异)。
- 把不同术语的报价全部折算到同一基准,建议统一到到厂吨成本。
- 用标准费用表逐项核对,避免漏项(见上文八项清单)。
- 长协价与现货价分开记录,留意运费波动对到岸成本的放大效应:矿价低的时候,运费占比反而更高。
- 明确付款与交货节奏,把资金占用成本计入总账。
术语不统一,报价再细也没法横着比。