

9 月 10 日,四川富临新材料年产 35 万吨新能源锂电正极材料项目 B 区首批产品下线;6 天前,协鑫锂电在宜宾发布 5.5 代高压实磷酸铁锂「极擎 C20」。两条消息指向同一件事:磷酸铁锂的增量正在向高压实、高端化集中,而这条路对上游磷原料的要求,和肥料级完全不是一回事。
一、一个月内两个高压实项目落地
富临新材料这个项目的投资方是富临精工与宁德时代。据德阳市人民政府与绵竹市人民政府网站信息,项目总投资 55 亿元,占地 402.87 亩,分 A、B 两区建设。A 区 4 月 30 日首条生产线正式投产,6 月底全面完工;B 区 7 月底建成投产,9 月 10 日首批产品下线,本月内完成产能爬坡。
全部建成后,将形成年产 35 万吨新型高压实磷酸铁锂的规模,按当前价格计算产值约 180 亿元,可用于约 140 万辆纯电轿车的动力电池制造。项目采用「固相法加草酸亚铁」工艺,一次烧结,不需要碳热还原。
协鑫的 C20 走的是另一条工艺路线。9 月 4 日在 2026 世界动力电池大会上,协鑫锂电发布 5.5 代「极擎 C20」,粉末压实密度典型值 2.73 g/cm³(标准值不低于 2.72),0.1C 放电比容量 159.4 mAh/g,10MPa 条件下粉末电阻率 4.92 Ω·cm,而主流电芯厂对高压实铁锂的粉阻要求通常在 25 Ω·cm 以内。公司称该产品已实现商业化量产,采用 GCL-PHY 一步物理干法工艺。
二、高压实路线对磷原料更挑
压实密度和电阻率这两项指标,决定了电芯的能量密度上限与快充时的发热。要把压实做高、把粉阻做低,正极材料的粒度分布、比表面积、碳包覆均匀性都要稳定,而这些最终取决于前驱体磷酸铁的批次一致性。
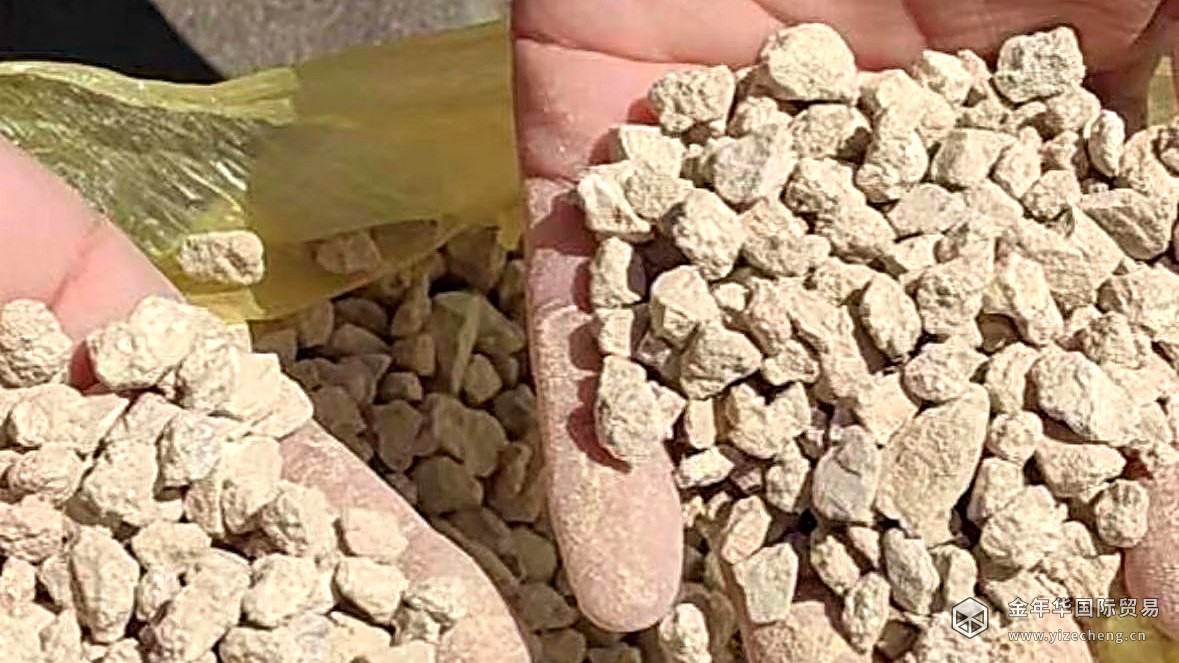
杂质在高压实体系里的容忍度更低。肥料级磷酸一铵可以接受的杂质水平,放到电池级净化磷酸或工业级一铵上往往超标,所以这条链条实际消费的是磷矿里品位更高、杂质更可控的那一档。这也解释了磷酸铁为什么能长期站在 15500–16500 元/吨而厂家仍在挺价:紧的是原料,不是产能。
三、需求侧的两条曲线:农用弱,新能源稳
同一个月里,磷的两条下游曲线方向相反。农用端,9 月中旬以来秋肥推进迟缓、复合肥企业高库存,磷酸一铵价格一周跌 205 元,跌幅 4.82%(百川盈孚,截至 9 月 17 日)。
新能源端几乎没有跟跌。同期 73% 工业级磷酸一铵 6725 元/吨,一周只跌 112 元、跌幅 1.64%。我的钢铁网 9 月 18 日–9 月 24 日周评也写明,工业级一铵市场农需基本停滞、新能源需求稳定,磷酸铁维持 15500–16500 元/吨、供应偏紧、报价坚挺。
中长期的量在储能。据德阳市人民政府网站援引的数据,2025 年全球储能电芯出货量 612.39 吉瓦时,较 2024 年接近翻倍。储能大电芯对压实密度与循环寿命的要求,正是高压实产品的定价基础。
四、对磷矿采购的含义
- 需求结构在分层,不能只看磷肥。只盯肥料级市场,会低估磷矿的底部支撑;反过来,也不能按新能源的增速线性外推矿价。
- 矿源指标要向电池级口径靠。铁、铝、硫、镁这些杂质上限,以及粒度与水分稳定性,在新能源链条里的权重明显高于肥料级。
- 关注前驱体配套的落地节奏。富临所在园区内,川发龙蟒提供磷酸铁前驱体,国城锂业 20 万吨/年锂盐一期已投产,富临与磷泰集团还将共建 20 万吨/年磷酸二氢锂。这类就地配套会改变区域内的原料流向。
常见问题
磷酸铁锂扩产,会立刻拉动磷矿需求吗?不会。正极产能爬坡有周期,前驱体环节的瓶颈在磷酸铁而不在磷矿。影响会先体现在高品位矿和净化磷酸的溢价上,再往后才是量的传导。
高压实产品和普通产品的价差有多大?公开报价里磷酸铁长期维持在 15500–16500 元/吨区间,高压实与普通料的分化更多体现在能不能稳定供货,而不是单一报价数字。
小结
9 月的这两条产能消息说明,磷酸铁锂的竞争重心正从「有没有产能」转向「能不能稳定做出高压实」。对上游而言,需求的分层会比总量的增长更快到来。进口矿源的价值,恰恰在于能不能长期稳定地提供那一档更干净的磷。
相关阅读:磷矿到磷酸盐的价值链 | 磷矿产品与规格 | 埃及磷矿货源