

2026 年 6 月 15 日,《矿产资源法实施条例》正式施行,磷矿与锂、稀土、钴一同被列入 36 种国家战略性矿产目录,资源管理进一步收紧。
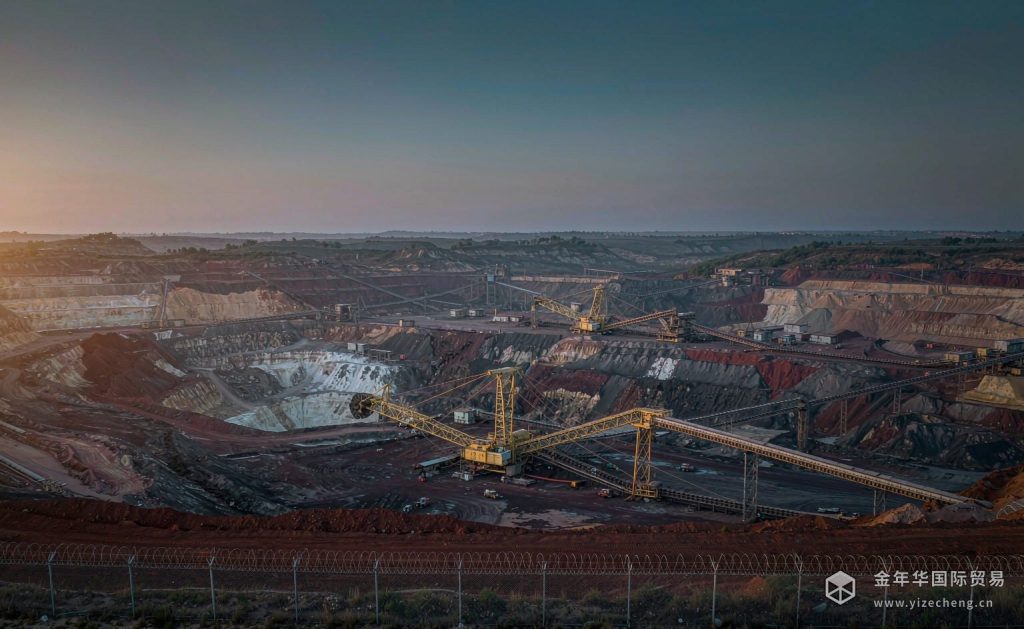
政策层面,2026 年全国磷矿开采总量上限锁定为 1.45 亿吨,原则上不再审批新建独立磷矿山;高品位矿(P2O5≥30%)实行产地储备、禁止直接外销,优先保障新能源等战略需求。
与此同时,行业还叠加两项约束:一是「以渣定产」——磷石膏综合利用率须不低于 65%;二是农用磷肥自 3 月 14 日至 8 月 31 日暂停出口。
多重因素推动下,磷矿石价格维持高位运行:湖北 28% 品位矿价格近千元,贵州 30% 品位矿已突破千元关口。
采购启示:对依赖高品位磷矿的下游企业而言,国内供给趋紧、进口替代难度加大,原料保障已成为核心变量。建议提前锁定中长期长协、拓展中东等海外直采渠道,并在新能源与化肥两条需求线之间做好货源调配。
(数据来源:今日头条行业分析,发布前请以原始来源为准。)
列入战略性矿产目录,意味着什么
目录管理不是简单的”限制出口”,而是把资源管理从”项目审批”前移到”总量与流向管理”。落到企业侧,会同时感受到三件事:一是新增矿权的口子收窄,独立新建磷矿山的审批难度显著上升;二是开采总量按年度下达,超产的空间被压缩;三是高品位矿的流向被引导,优先保障新能源等战略需求,而不是简单按出价高低分配。
“高品位矿禁止外销”的边界在哪
理解这条要区分”原矿”和”加工产品”。政策约束的是高品位原矿直接外销,不等于磷化工产品不能出口;产地储备则意味着部分高品位矿会以资源储备形式留存,而不是进入市场流通。对下游企业的实际影响是:可供采购的高品位原矿变少、议价窗口变窄,而选矿提纯后的中间品反而更受鼓励——这也是近年”矿—酸—盐”一体化项目密集上马的原因。
“以渣定产”为什么关键
磷石膏综合利用率不低于 65%,本质是把环保处置能力绑进产能约束:渣处理不掉,产量就上不去。这条对湿法磷酸路线的企业影响最直接——它把过去”先生产、后处理”的节奏,改成了”处理能力决定生产上限”。对采购方的含义是:国内磷酸、磷酸盐的供给弹性下降,价格对装置检修、环保督察这类短期事件的敏感度会更高。
为什么进口替代没那么容易
- 品位结构错配。国内紧缺的是高品位矿,而全球能稳定供应高品位、低杂质矿的产地本就有限。
- 杂质不可妥协。新能源材料、饲料级磷酸盐对铁、铝、镁、镉等杂质有硬指标,不是”降级使用”就能替代的。
- 物流与周期约束。海外矿从签约到到港通常以月计,且受航线与运价扰动,替代节奏不可能快。
常见问题
磷矿被列为战略性矿产,会不会影响进口磷矿价格?
会通过需求侧间接影响。国内高品位原矿供给收紧,会把一部分需求推向进口高品位矿,从而抬升进口端的询盘热度与溢价。这也是为什么建议提前锁定中长期合同与询价模板的原因。
高品位磷矿现在多少钱一吨?
文中引用的行业口径是:湖北 28% 品位矿价格接近千元,贵州 30% 品位矿已突破千元关口。这是国内现货口径,进口高品位矿需另行按 CFR 折算,两者不宜直接比较。
下游企业现在最该做的一件事是什么?
把原料保障从”按需采购”升级为”按风险采购”:明确自己用矿的品位底线与杂质红线,再据此配置”长协主力 + 现货补充 + 备选产地”三层结构,而不是等缺货了再临时找货。